Domain fachanwalt-duesseldorf.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-duesseldorf.de um.
Sind Sie am Kauf der Domain
fachanwalt-duesseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-duesseldorf.de kaufen?
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Passiva
Top-Angebote
Produkte zum Begriff Passiva:
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
Top-Angebote
Produkte zum Begriff Passiva:
-
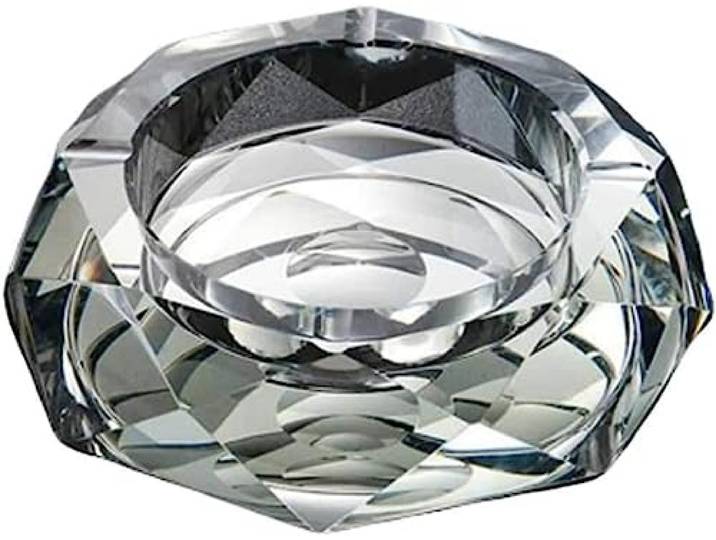
JUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon AnwaltskanzleiJUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon Anwaltskanzlei. Schmilzt nicht, bricht nicht und ist sehr langlebig und leicht zu reinigen. Dieses Aschenbecher-Set ist für den Heimgebrauch ausreichend und kann den Bedarf an mehr Orten decken. Verwenden Sie einen K9-Kristall, der den ganzen Körper durchscheint. Feiner Schliff, handpoliert, glatt. Diese Aschenbecher sind klein und tragbar, haben ein einfaches Design und eignen sich für eine Vielzahl von Szenarien. Wenn Sie die Zigarette ausdrücken müssen, können Sie sie in die Rille stecken. Dadurch wird vermieden, dass die Zigarette an einem unsicheren Ort abgelegt wird, aber die Zigarette geht nicht aus. Der Aschenbecher eignet sich für den Außen- und Innenbereich und ist leicht zu reinigen. Der perfekte Aschenbecher für Zuhause, Restaurant und Außenbereich.81,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Summe Passiva?
Was bedeutet Summe Passiva? Die Summe Passiva ist der Gesamtbetrag aller Verbindlichkeiten und Schulden, die ein Unternehmen gegenüber externen Parteien hat. Sie umfasst sowohl kurzfristige Verbindlichkeiten wie Lieferantenkredite und Darlehen als auch langfristige Schulden wie Anleihen und Hypotheken. Die Summe Passiva ist ein wichtiger Bestandteil der Bilanz eines Unternehmens und gibt Auskunft über seine finanzielle Verpflichtungen. Sie wird oft mit der Summe Aktiva verglichen, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu bewerten. **
-
Was bedeutet Passiva Verbindlichkeiten?
Passiva Verbindlichkeiten sind Schulden oder Verpflichtungen, die ein Unternehmen gegenüber externen Parteien hat. Diese Verbindlichkeiten können beispielsweise Kredite, Lieferantenrechnungen oder ausstehende Steuerzahlungen umfassen. Sie werden in der Bilanz als Passiva ausgewiesen, da sie die finanziellen Verpflichtungen des Unternehmens darstellen. Es ist wichtig, Passiva Verbindlichkeiten im Auge zu behalten, da sie die finanzielle Gesundheit und Stabilität eines Unternehmens beeinflussen können. Unternehmen müssen sicherstellen, dass sie ihre Verbindlichkeiten fristgerecht bedienen können, um finanzielle Probleme zu vermeiden. **
-
Sind Abschreibungen Aktiva oder Passiva?
Sind Abschreibungen Aktiva oder Passiva? Abschreibungen sind weder Aktiva noch Passiva, sondern sie sind Aufwandspositionen in der Gewinn- und Verlustrechnung. Sie stellen den Wertverlust von Vermögensgegenständen dar, der über die Nutzungsdauer hinweg erfasst wird. Durch Abschreibungen wird der Wertverlust von Anlagevermögen wie Maschinen oder Gebäuden berücksichtigt. Sie mindern den Gewinn und somit auch das Eigenkapital des Unternehmens, haben jedoch keinen direkten Einfluss auf die Bilanzpositionen Aktiva oder Passiva. **
-
Warum steht Eigenkapital in Passiva?
Eigenkapital steht in der Passiva, da es sich um die finanziellen Mittel handelt, die den Eigentümern oder Aktionären eines Unternehmens gehören. Es repräsentiert den Anteil am Unternehmen, den die Eigentümer besitzen, nachdem alle Verbindlichkeiten abgezogen wurden. Da die Passiva die finanziellen Verpflichtungen eines Unternehmens darstellen, ist es logisch, das Eigenkapital in diesem Abschnitt aufzuführen. Auf diese Weise wird deutlich, wie viel des Vermögens des Unternehmens den Eigentümern gehört und wie viel durch Schulden finanziert wurde. Letztendlich dient die Aufteilung in Aktiva und Passiva dazu, die finanzielle Situation eines Unternehmens transparent darzustellen. **
Ähnliche Suchbegriffe für Passiva
-
Was bedeutet Passiva in der Bilanz?
Was bedeutet Passiva in der Bilanz? Passiva sind die Schulden und Verbindlichkeiten eines Unternehmens, die auf der rechten Seite der Bilanz dargestellt werden. Sie zeigen, wie das Unternehmen sein Kapital finanziert hat, z.B. durch Kredite, Anleihen oder Eigenkapital. Zu den Passiva gehören auch Rückstellungen und Verbindlichkeiten gegenüber Lieferanten und anderen Gläubigern. Die Passiva sind wichtig, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu beurteilen und geben Aufschluss darüber, wie gut es in der Lage ist, seine Verpflichtungen zu erfüllen. **
-
Warum heißt es Aktiva und Passiva?
Es wird Aktiva und Passiva genannt, da es sich um Begriffe handelt, die aus der lateinischen Sprache stammen. "Aktiva" leitet sich vom lateinischen Wort "activus" ab, was so viel wie "handelnd" oder "tätig" bedeutet. Diese Bezeichnung wird für die Vermögenswerte eines Unternehmens verwendet, da sie aktiv genutzt werden, um Einnahmen zu generieren. "Passiva" hingegen stammt vom lateinischen Wort "passivus" ab, was "leidend" oder "passiv" bedeutet. Dieser Begriff wird für die Schulden und Verbindlichkeiten eines Unternehmens verwendet, da sie passiv sind und abgebaut werden müssen. Letztendlich dienen diese Begriffe dazu, die finanzielle Situation eines Unternehmens klar zu strukturieren und zu analysieren. **
-
Was ist Passiva in der Bilanz?
Was ist Passiva in der Bilanz? Passiva in der Bilanz sind die finanziellen Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens. Sie zeigen, wie das Unternehmen seine Vermögenswerte finanziert hat, entweder durch Schulden (wie Kredite und Anleihen) oder durch Eigenkapital (wie Aktienkapital und Gewinnrücklagen). Passiva werden auf der rechten Seite der Bilanz dargestellt und müssen mit den Aktiva auf der linken Seite übereinstimmen, um das Grundprinzip der Bilanzgleichung zu erfüllen. Zu den Passiva gehören auch langfristige Verbindlichkeiten, kurzfristige Verbindlichkeiten, Rückstellungen und Eigenkapital. **
-
Welche Konten sind Aktiva und Passiva?
Welche Konten sind Aktiva und Passiva? Aktiva sind Konten, die die Vermögenswerte eines Unternehmens darstellen, wie Bargeld, Forderungen, Vorräte und Anlagevermögen. Sie zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passiva hingegen sind Konten, die die Schulden und Verbindlichkeiten eines Unternehmens darstellen, wie Darlehen, Lieferantenverbindlichkeiten und Eigenkapital. Sie zeigen, wem das Unternehmen Geld schuldet und wer Ansprüche auf das Vermögen hat. Zusammen bilden Aktiva und Passiva die Bilanz eines Unternehmens und geben einen Überblick über seine finanzielle Situation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.