Domain fachanwalt-duesseldorf.de kaufen?
Wir ziehen mit dem Projekt
fachanwalt-duesseldorf.de um.
Sind Sie am Kauf der Domain
fachanwalt-duesseldorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwalt-duesseldorf.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **

Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Werner Koczwara - Am 8.Tag Schuf Gott Den Rechtsanwalt - Preis vom 04.11.2026 20:31:28 hBinding : Audio CD, Label : Wara Verlag (NRW), Publisher : Wara Verlag (NRW), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-01-26, artists : Werner Koczwara2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
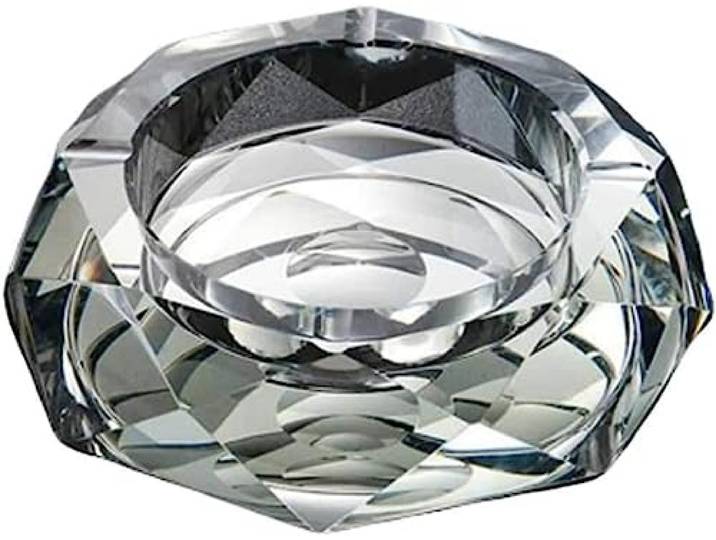
JUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon AnwaltskanzleiJUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon Anwaltskanzlei. Schmilzt nicht, bricht nicht und ist sehr langlebig und leicht zu reinigen. Dieses Aschenbecher-Set ist für den Heimgebrauch ausreichend und kann den Bedarf an mehr Orten decken. Verwenden Sie einen K9-Kristall, der den ganzen Körper durchscheint. Feiner Schliff, handpoliert, glatt. Diese Aschenbecher sind klein und tragbar, haben ein einfaches Design und eignen sich für eine Vielzahl von Szenarien. Wenn Sie die Zigarette ausdrücken müssen, können Sie sie in die Rille stecken. Dadurch wird vermieden, dass die Zigarette an einem unsicheren Ort abgelegt wird, aber die Zigarette geht nicht aus. Der Aschenbecher eignet sich für den Außen- und Innenbereich und ist leicht zu reinigen. Der perfekte Aschenbecher für Zuhause, Restaurant und Außenbereich.81,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Fachanwalt für ErbrechtDer Fachanwalt für Erbrecht , Das Standardwerk für jeden (angehenden) Fachanwalt für Erbrecht erscheint jetzt in völlig überarbeiteter und erweiterter 4. Auflage. Das Werk ist konsequent an der Erbrechtspraxis ausgerichtet und damit das ideale Nachschlagewerk zu allen Themen, denen in der erbrechtlichen Mandatspraxis besondere Bedeutung zukommt - ein "echter Allrounder"*. Nach einer Einführung in die Annahme und Führung eines Mandats und der Darstellung der Grundlagen des Erb- und Pflichtteilsrecht wird besonderes Augenmerk auf die Schnittstellen zu angrenzenden Rechtsgebieten gelegt: Familienrecht Gesellschaftsrecht (mit MoPeG) Sozialrecht Stiftungsrecht Steuerrecht IPR Gebührenrecht Für den angehenden Fachanwalt stellt das Werk im Anhang Übungsklausuren mit Lösungen für die Fachanwaltsprüfung zur Verfügung. Es ist damit ein idealer Begleiter im Fachanwaltslehrgang Erbrecht. Die zahlreichen Muster stehen als Download zur Verfügung. Die Herausgeber: RA, FAErbR, FAFamR Dr. Michael Bonefeld und Notar Dr. Thomas Wachter Die renommierte Autorenschaft: Dipl-Kfm. Thilo A. Bäß . RA, FAErbR, FAFamR Dr. Michael Bonefeld . Notar Dr. Thomas Diehn, LL.M. . RAin, FAinErbR Birgit Eulberg . RA Dennis Ch. Fast . RA Dr. Martin Feick . RA, FAErbR Mario Filtzinger . RAin Daniela Flaig . RA, FAErbR Dr. Lutz Förster . RAin, FAinErbR Patricia Goratsch . RAin Lisa Hammes, LL.B. . RAin, FAinErbR Katrin Heindl . RAin, StB Dr. Katharina Hemmen, LL.M. . Notar a.D. Dr. Frieder Krauß . PräsLG Prof. Dr. Ludwig Kroiß . RA, FAErbRDr. Dietmar Kurze . RAin, FAinErbR Nina Lenz-Brendel . RA, FAErbRThomas Maulbetsch . RA, FAFamR Dr. Gebhard Mehrle . RA, FAErbR Michael Ott-Eulberg . RA und Notar, FAErbR Dr. Pierre Plottek . RA Michael Ramstetter . RA und StB, FA StR Dr. Christopher Riedel, LL.M. . RA, FAErbR Stephan Rißmann . RAin, FAinErbR Julia Rogelmeier, LL.M. . RA, FAErbR Wolfgang Roth . RA Dr. Julian Schick . MinDir Dr. Bernd Schmalenbach . RAin, FAinErbR Ursula Seiler Schopp . Notar Dr. Thomas Wachter . RA, FAErbR, FAStR Dr. Alexander Wirich * RA, FAErbR Dr. Nikolas Hölscher in ZErb 2014, 203 zur 3. Auflage , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Redaktion: Bonefeld, Michael~Wachter, Thomas, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1900, Keyword: Schnittstellen Erbrecht; Handbuch, Fachschema: Erbrecht~Fachanwalt~Rechtsanwalt / Fachanwalt~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Erbrecht~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Anwaltschaft, Anwälte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: zerb verlag, Verlag: zerb verlag, Verlag: zerb verlag, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 59, Gewicht: 1930, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783941586963 9783935079785 9783935079341, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1114104189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.